


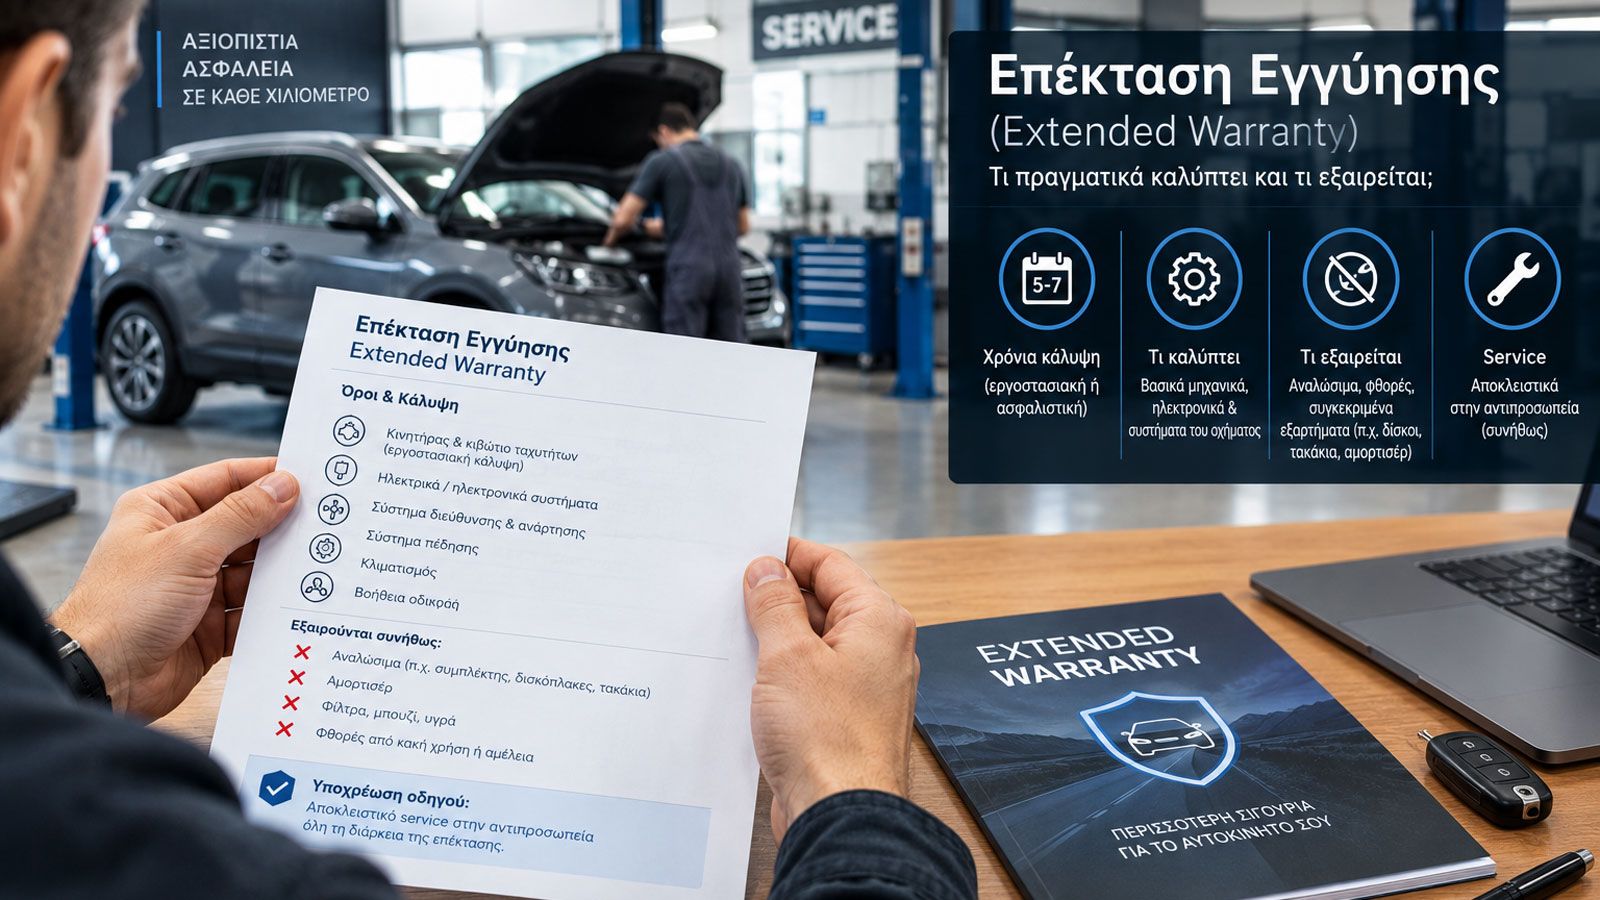
Επέκταση εγγύησης: Τι πραγματικά καλύπτει και τι εξαιρείται;
Η αγορά ενός αυτοκινήτου με εγγύηση 5, 6 ή ακόμη και 7 ετών αποτελεί ένα σημαντικό επιχείρημα για τον υποψήφιο αγοραστή, καθώς προσφέρει μεγαλύτερη χρονική κάλυψη απέναντι στο ενδεχόμενο μιας ακριβής βλάβης. Ωστόσο, η διάρκεια της εγγύησης δεν σημαίνει ότι όλα τα εξαρτήματα του αυτοκινήτου καλύπτονται για το ίδιο χρονικό διάστημα, ούτε ότι κάθε επισκευή θα πραγματοποιείται χωρίς χρέωση.
autoagora Team
Εργοστασιακή εγγύηση και Extended Warranty: Ποιες είναι οι διαφορές;
Η εργοστασιακή εγγύηση καλύπτει, σύμφωνα με τους όρους του κατασκευαστή, συγκεκριμένες αστοχίες υλικών ή κατασκευής για ορισμένο χρονικό διάστημα ή μέχρι τη συμπλήρωση ενός ανώτατου ορίου χιλιομέτρων. Η διάρκεια και οι προϋποθέσεις διαφέρουν ανάλογα με τη μάρκα, το μοντέλο, την αγορά και την κατηγορία του οχήματος. Αντίθετα, η επέκταση εγγύησης ενεργοποιείται συνήθως μετά τη λήξη της αρχικής κάλυψης ή λειτουργεί συμπληρωματικά, ανάλογα με το πρόγραμμα που έχει επιλεγεί. Στην αγορά συναντάμε προγράμματα που διαφημίζουν συνολική κάλυψη 5, 6 ή 7 ετών, ενώ ορισμένα προβλέπουν συγκεκριμένο όριο χιλιομέτρων. Σε κάθε περίπτωση, πρέπει να διευκρινίζεται αν η αναφερόμενη διάρκεια υπολογίζεται από την πρώτη ταξινόμηση ή την ημερομηνία αγοράς, καθώς και αν υπάρχει ανώτατο όριο χρήσης. Ένα αυτοκίνητο που καλύπτεται για επτά χρόνια, για παράδειγμα, δεν έχει απαραίτητα την ίδια προστασία σε όλη τη διάρκεια αυτής της περιόδου, εφόσον το πρόγραμμα προβλέπει διαφορετικούς όρους ή εξαιρέσεις. Εξίσου σημαντικό είναι ποιος παρέχει την κάλυψη. Μια επέκταση που υποστηρίζεται από τον κατασκευαστή ή τον επίσημο εισαγωγέα μπορεί να λειτουργεί με συγκεκριμένες διαδικασίες επισκευής στο εξουσιοδοτημένο δίκτυο. Ένα ασφαλιστικό πρόγραμμα, αντίθετα, διέπεται από το δικό του συμβόλαιο και μπορεί να προβλέπει διαφορετικά όρια αποζημίωσης, απαλλαγές, εξαιρέσεις ή υποχρέωση προηγούμενης έγκρισης της επισκευής. Η ονομασία «επέκταση εγγύησης» δεν αρκεί για να προσδιορίσει το εύρος της κάλυψης. Ο οδηγός πρέπει να γνωρίζει αν πρόκειται για επέκταση της αρχικής εργοστασιακής εγγύησης, για ξεχωριστό πρόγραμμα του κατασκευαστή ή για ασφαλιστικό προϊόν, καθώς και ποιος αναλαμβάνει τελικά το κόστος μιας καλυπτόμενης βλάβης.
Τα «ψιλά γράμματα»: Ποια εξαρτήματα μένουν εκτός κάλυψης;
Το συχνότερο σημείο σύγχυσης αφορά τη διαφορά ανάμεσα σε μια μηχανική βλάβη και στη φυσιολογική φθορά ενός εξαρτήματος. Η εγγύηση δεν αποτελεί γενική ασφάλιση για κάθε πρόβλημα που θα εμφανιστεί κατά τη χρήση του αυτοκινήτου. Συνήθως καλύπτει συγκεκριμένες αστοχίες που εμπίπτουν στους όρους της, ενώ εξαιρεί ή περιορίζει την κάλυψη εξαρτημάτων που φθείρονται φυσιολογικά. Στην κατηγορία αυτή περιλαμβάνονται συχνά τα τακάκια, οι δισκόπλακες, οι υαλοκαθαριστήρες, οι λαμπτήρες συμβατικού τύπου και άλλα αναλώσιμα, ανάλογα με τις προβλέψεις του εκάστοτε προγράμματος. Αντίστοιχα, ο συμπλέκτης και τα αμορτισέρ μπορεί να εξαιρούνται όταν η αντικατάστασή τους οφείλεται σε φυσιολογική φθορά, χωρίς αυτό να σημαίνει ότι αποκλείεται κάθε περίπτωση βλάβης τους από την κάλυψη. Εάν, για παράδειγμα, ένα εξάρτημα παρουσιάσει τεκμηριωμένη κατασκευαστική αστοχία, η αντιμετώπιση μπορεί να είναι διαφορετική από εκείνη μιας αντικατάστασης που απαιτείται λόγω χρήσης. Ανάλογη προσοχή χρειάζεται στα ελαστικά, στην μπαταρία χαμηλής τάσης, στα εξαρτήματα του συστήματος πέδησης και στα μέρη που επηρεάζονται από τη χρήση ή τις συνθήκες οδήγησης. Στα υβριδικά και ηλεκτρικά αυτοκίνητα, η μπαταρία υψηλής τάσης μπορεί να έχει ξεχωριστή εγγύηση, με διαφορετική διάρκεια και συγκεκριμένα όρια για την απόδοση ή την κατάσταση υγείας της. Συνεπώς, δεν πρέπει να θεωρείται δεδομένο ότι καλύπτεται από τους ίδιους όρους με το υπόλοιπο όχημα. Επιπλέον, αρκετά προγράμματα προβλέπουν εξαιρέσεις για ζημιές που συνδέονται με ατύχημα, κακή χρήση, έλλειψη συντήρησης, χρήση ακατάλληλων λιπαντικών ή άλλων υλικών, μη εγκεκριμένες μετατροπές και επεμβάσεις που δεν πραγματοποιήθηκαν σύμφωνα με τις προβλεπόμενες διαδικασίες. Η ακριβής διατύπωση έχει καθοριστική σημασία, καθώς άλλο πράγμα είναι η εξαίρεση ενός εξαρτήματος από την κάλυψη της φυσιολογικής φθοράς και άλλο ο αποκλεισμός μιας συγκεκριμένης βλάβης. Πριν από την αγορά, ο ενδιαφερόμενος πρέπει να ζητά αναλυτικό κατάλογο καλυπτόμενων εξαρτημάτων και εξαιρέσεων, αντί να βασίζεται σε γενικές διατυπώσεις όπως «πλήρης κάλυψη» ή «προστασία από απρόβλεπτες βλάβες». Ιδιαίτερη σημασία έχουν επίσης τα ανώτατα ποσά αποζημίωσης ανά επισκευή ή συνολικά, οι τυχόν απαλλαγές και οι όροι που αφορούν την ηλικία και τα χιλιόμετρα του αυτοκινήτου.
Service στην αντιπροσωπεία: Είναι υποχρεωτικό για να ισχύει η επέκταση;
Ένα από τα σημαντικότερα ζητήματα αφορά τη συντήρηση του αυτοκινήτου κατά τη διάρκεια της επέκτασης. Ορισμένα προγράμματα συνδέουν τη διατήρηση της κάλυψης με την τήρηση του προβλεπόμενου προγράμματος συντήρησης, ενώ άλλα θέτουν πρόσθετους όρους για το πού και με ποιον τρόπο πραγματοποιούνται οι εργασίες. Σε αρκετές περιπτώσεις, η εμπορική προϋπόθεση της επέκτασης μπορεί να είναι η πραγματοποίηση των service στο εξουσιοδοτημένο δίκτυο του κατασκευαστή. Αυτό σημαίνει ότι ο οδηγός πρέπει να ελέγξει αν η επιλογή ανεξάρτητου συνεργείου επηρεάζει τη συγκεκριμένη πρόσθετη κάλυψη, τι ακριβώς απαιτείται για να παραμείνει ενεργή και αν προβλέπονται εξαιρέσεις ή εναλλακτικές διαδικασίες. Ωστόσο, η απαίτηση για service στην αντιπροσωπεία δεν αποτελεί έναν καθολικό κανόνα που ισχύει αυτομάτως για κάθε εγγύηση ή κάθε επέκταση. Στην ευρωπαϊκή αγορά, το πλαίσιο προστασίας του ανταγωνισμού επιτρέπει, υπό συγκεκριμένες προϋποθέσεις, τη συντήρηση ενός οχήματος εκτός του εξουσιοδοτημένου δικτύου χωρίς αυτό να συνεπάγεται αυτομάτως απώλεια της κανονικής εργοστασιακής εγγύησης. Προϋπόθεση είναι να τηρούνται οι προδιαγραφές του κατασκευαστή και να χρησιμοποιούνται κατάλληλα ανταλλακτικά και υλικά, ενώ η αξιολόγηση μιας συγκεκριμένης βλάβης εξαρτάται και από τα πραγματικά περιστατικά. Η εικόνα μπορεί να είναι διαφορετική όταν πρόκειται για μια προαιρετική επέκταση που αγοράζεται ξεχωριστά και διέπεται από ειδικούς συμβατικούς όρους. Σε αυτή την περίπτωση, ο οδηγός οφείλει να εξετάσει τι προβλέπει το συγκεκριμένο πρόγραμμα, χωρίς να θεωρεί δεδομένο ούτε ότι είναι υποχρεωμένος να επισκέπτεται αποκλειστικά την αντιπροσωπεία ούτε ότι μπορεί να επιλέγει οποιοδήποτε συνεργείο χωρίς καμία συνέπεια για την πρόσθετη κάλυψη. Ανεξάρτητα από το συνεργείο, η τήρηση των διαστημάτων συντήρησης, η καταγραφή των εργασιών και η διατήρηση των τιμολογίων αποτελούν βασικά στοιχεία για την τεκμηρίωση της σωστής συντήρησης. Αντίστοιχα, σε περίπτωση βλάβης, είναι σημαντικό να ακολουθούνται οι προβλεπόμενες διαδικασίες ενημέρωσης και έγκρισης, ιδιαίτερα όταν η επισκευή πρόκειται να αποζημιωθεί από ασφαλιστική εταιρεία ή τρίτο πάροχο.
Πριν υπογράψεις: Τι πρέπει να ελέγξεις για να μην πληρώσεις δύο φορές
Η επέκταση εγγύησης μπορεί να αποδειχθεί χρήσιμη όταν το κόστος μιας απρόβλεπτης μηχανικής ή ηλεκτρονικής βλάβης είναι υψηλό. Δεν αποτελεί, όμως, από μόνη της εγγύηση ότι ο ιδιοκτήτης δεν θα επιβαρυνθεί με επιπλέον έξοδα. Η πραγματική οικονομική της αξία εξαρτάται από τα εξαρτήματα που καλύπτει, τις εξαιρέσεις, τα όρια αποζημίωσης, τη διαδικασία επισκευής και το κόστος που απαιτείται για τη διατήρησή της σε ισχύ. Πριν από την υπογραφή, ο αγοραστής πρέπει να ζητήσει τους πλήρεις όρους του προγράμματος και να ελέγξει αν η κάλυψη αφορά μόνο συγκεκριμένα μηχανικά μέρη ή περιλαμβάνει επίσης ηλεκτρονικά συστήματα, αισθητήρες και μονάδες ελέγχου. Χρειάζεται, επίσης, να εξακριβώσει αν υπάρχουν όρια ανά περιστατικό, συμμετοχή του ιδιοκτήτη στο κόστος, προϋποθέσεις για την έγκριση επισκευών και περιορισμοί που ενεργοποιούνται μετά από συγκεκριμένα χιλιόμετρα. Ιδιαίτερη σημασία έχει και η μεταβίβαση του αυτοκινήτου. Δεν είναι αυτονόητο ότι η επέκταση ακολουθεί το όχημα όταν αυτό πωλείται σε νέο ιδιοκτήτη. Ορισμένα προγράμματα επιτρέπουν τη μεταβίβαση υπό όρους, ενώ άλλα μπορεί να απαιτούν ενημέρωση του παρόχου ή να μην παρέχουν αυτή τη δυνατότητα. Το ίδιο ισχύει για την ισχύ της κάλυψης σε περίπτωση εισαγωγής του αυτοκινήτου από άλλη χώρα. Τέλος, ο οδηγός πρέπει να συγκρίνει το συνολικό κόστος της επέκτασης με το εύρος της προστασίας που προσφέρει. Εάν η κάλυψη εξαιρεί μεγάλο μέρος των εξαρτημάτων που είναι πιθανό να απαιτήσουν αντικατάσταση ή προβλέπει χαμηλά ανώτατα ποσά αποζημίωσης, η εμπορική αξία της μπορεί να είναι μικρότερη από όσο υποδηλώνει η διαφημιζόμενη διάρκεια. Η ουσία δεν βρίσκεται στο αν ένα αυτοκίνητο έχει εγγύηση επτά ετών, αλλά στο τι ακριβώς καλύπτει αυτή η επταετία και υπό ποιες προϋποθέσεις. Η προσεκτική ανάγνωση των όρων, η σαφής ενημέρωση για τις εξαιρέσεις και η καταγραφή των υποχρεώσεων συντήρησης είναι ο μόνος ασφαλής τρόπος για να γνωρίζει ο αγοραστής τι προστασία έχει πραγματικά εξασφαλίσει.